개인사업자나 소상공인은 일을 그만두는 순간 소득이 ‘0’이 되는 구조입니다.
퇴직금도 없고, 실업급여도 적용되지 않죠.
그래서 정부 차원에서 마련된 제도가 노란우산공제입니다.
하지만 실제 상담 사례를 보면,
- “적금처럼 생각했다”
- “중간에 빼 쓸 수 있을 줄 알았다”
- “이율만 보고 가입했다”
이런 오해로 중도 해지 후 손해를 보는 경우도 적지 않습니다.
이 글에서는 노란우산공제 가입 전 반드시 알아야 할 핵심만!! 불리한 부분까지 포함해 정리합니다.
노란우산공제 핵심 구조
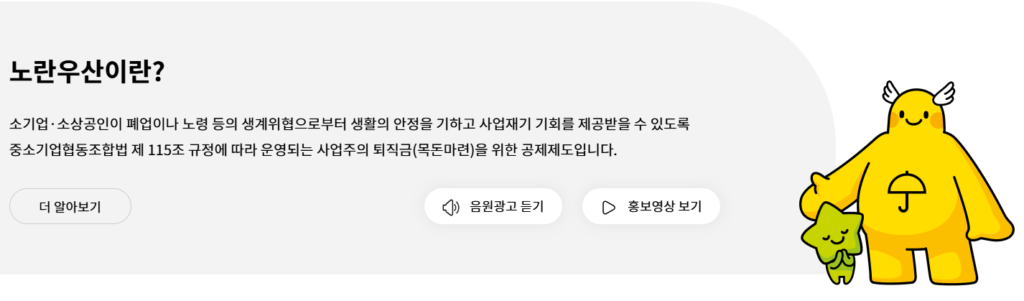
노란우산공제는 중소기업중앙회가 운영하는 소기업·소상공인 공적 공제 제도입니다.
공식적으로 정리하면 목적은 3가지입니다.
- 폐업 시 생활 안정 자금 마련
- 노령 시 퇴직금 성격 자금 확보
- 재직 중 소득공제를 통한 세 부담 완화
즉, 투자 상품이나 재테크 상품이 아니라 ‘사업자 안전망 제도’로 접근해야 합니다.
노란우산공제 가입 대상과 조건
가입 가능 대상
- 개인사업자
- 법인 대표자(근로소득만 있는 경우 제외)
- 프리랜서(사업소득 신고자)
업종 제한
- 대부분 업종 가입 가능
- 다만 일부 전문직·고소득 업종은 제한될 수 있음
→ 가입 시 자동 검증
가입 방법
- 공식 홈페이지
- 비대면 가입 가능
- 공동인증서 또는 간편인증 필요
※ 제도·자격 요건은 시점별로 변경될 수 있어 가입 전 공식 사이트 확인 필수
노랑우산공제 납입금·이율 구조
월 납입금
- 최소 5만 원 ~ 최대 100만 원
- 1만 원 단위 조정 가능
- 경영 사정에 따라 증액·감액 가능
- 납입 일시 중단 가능(해지 아님)
이율 구조
- 시중은행 예금처럼 고정금리 ❌
- 공시 이율 적용 + 복리 구조
- 매년 변동 가능
📌 노랑우산공제 핵심
“이율은 부수적 요소, 핵심은 세제 혜택과 안전성”
노란우산공제 소득공제 혜택
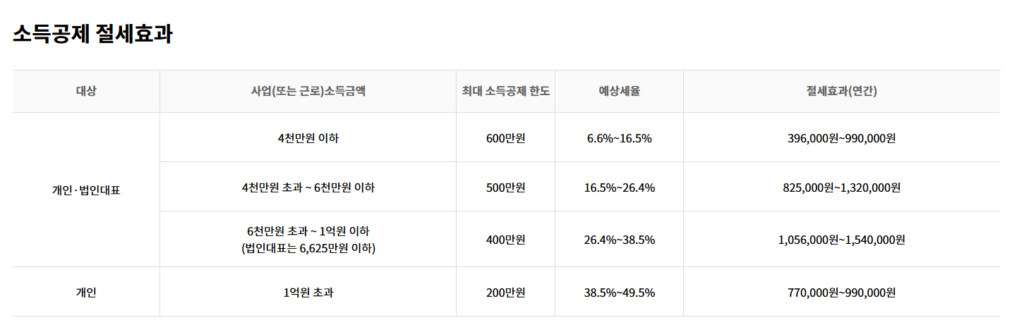
노란우산공제의 가장 큰 장점은 소득공제입니다.
- 연 최대 600만 원까지 소득공제
- 종합소득세 신고 시 적용
- 사업소득·법인대표 소득 기준 적용
체감 예시 (일반적 사례)
| 종합소득 구간 | 체감 절세 |
|---|---|
| 2천만 원대 | 약 60~80만 원 |
| 4천만 원대 | 약 100만 원 이상 |
| 6천만 원 이상 | 150만 원 이상 가능 |
※ 세율·공제 항목에 따라 차이 발생
노란우산공제 해지·중도 불이익
임의 해지
- 기타소득세 부과
- 기존 소득공제 환수 가능
정당 해지 사유
- 폐업
- 노령
- 사망
→ 세제 불이익 거의 없음
📌 가장 흔한 실수
“단기 목돈 용도로 가입했다가 해지 세금 보고 후회”
노란우산공제 자주 묻는 질문
Q1. 노란우산공제 중간에 돈 빼 쓸 수 있나요?
A. 원칙적 중도 인출 불가, 대출 형태만 가능
Q2. 프리랜서도 소득공제 받을 수 있나요?
A. 사업소득 신고자라면 가능
Q3. 납입 중단하면 불이익 있나요?
A. 납입 중단 자체는 불이익 없음
Q4. 법인 대표도 가입하면 소득공제 되나요?
A. 급여소득만 있는 경우 제외
Q5. 폐업하면 바로 받을 수 있나요?
A. 폐업 증빙 시 공제금 지급 가능
노란우산공제 이런 분께 맞습니다
추천
- 종합소득세 부담이 큰 개인사업자
- 장기적으로 폐업·노후 대비가 필요한 경우
- 안정성을 가장 중요하게 보는 분
비추천
- 단기 자금 운용 목적
- 고수익 투자 기대
- 1~2년 내 해지 예정
가입 전에는
👉 본인 종합소득세 구간부터 확인하는 것이 우선입니다.
또한
👉 해지가 걱정된다면
「노란우산공제 해지 사례 정리 글」을 함께 보면 판단이 쉬워집니다.
핵심 요약 5줄
- 노란우산공제는 투자 상품이 아니다
- 핵심은 소득공제와 사업자 안전망
- 단기 목적이면 부적합
- 해지 사유에 따라 세금 차이 큼
- 가입 전 소득구간 확인이 가장 중요